南米で一次情報を検証する日々の中で、実務家として強く注目しているテーマがあります。
「市場はブラジル、製造拠点はパラグアイ」
という組み合わせです。
なぜ、ブラジルで販売する企業が、あえてパラグアイでの製造を検討するのか。
その背景には、ブラジルで進む大規模な消費税制改革と、パラグアイで2025年に成立した新しいマキラ法があります。
今回は、この二つの制度を一次資料から確認しながら、「ブラジル・プラスワン」という考え方がどこまで現実的なのかを整理します。
本記事で主に想定しているのは、日本国内で製造業や輸出関連ビジネスを営み、南米、とりわけブラジル市場への展開を検討している経営者・事業責任者です。
ブラジルへの直接進出を検討する企業にとって、複雑な税制への対応は、重要な検討事項の一つです。
ブラジル直接進出という複雑な迷宮
ブラジルは南米最大の人口と経済規模を誇る、誰もが認める魅力的な市場です。
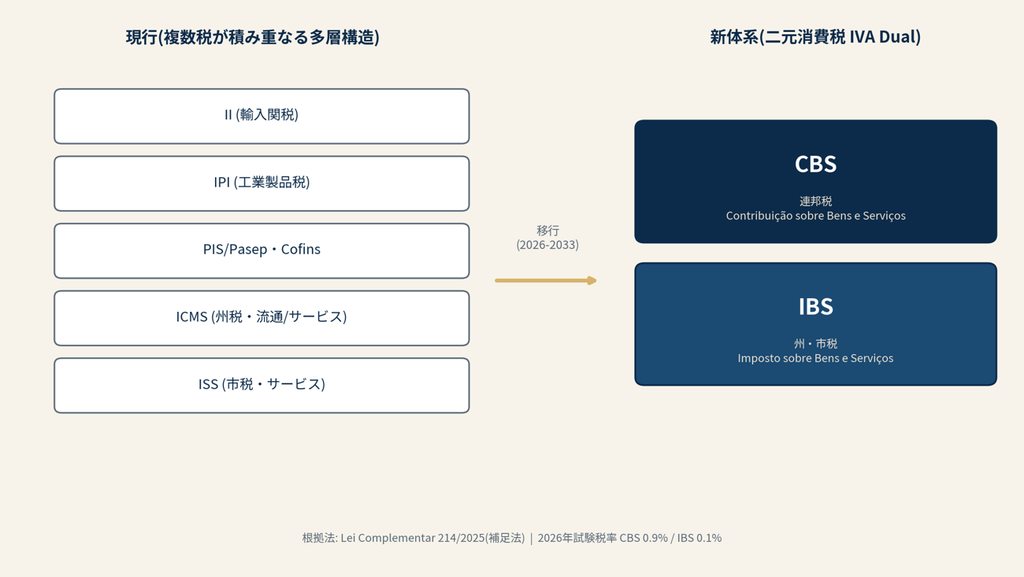
しかし同時に、その税制は非常に複雑です。輸入関税(II)、工業製品税(IPI)、社会統合基金・社会寄付金(PIS/Pasep、Cofins)、そして州ごとに異なる流通・サービス税(ICMS)や市税のサービス税(ISS)。複数の税が積み重なる多層構造は、進出企業の実務担当者を長年悩ませてきました。とりわけICMSは州ごとに税率や適用ルールが異なるため、複数州にまたがる事業を展開する企業ほど、税務コンプライアンスの負担が跳ね上がるという構造的な問題を抱えていました。
そして今、ブラジル政府は歴史的な転換点にあります。ブラジル連邦歳入庁(Receita Federal)および大統領府(Planalto)が公式に進める「消費税制改革(Reforma Tributária do Consumo)」です。補足法(LC 214/2025)に基づき、従来の複数の消費税を、連邦の「CBS」と州・市の「IBS」を中心とする新しい二元消費税体系へ移行する改革が進行中です。
2026年は移行期間の初年度で、CBSは0.9%、IBSは0.1%という試験税率が設定されています。2026年に納付されたCBS・IBSは、同期間のPIS/Cofins等との相殺が可能とされているほか、法令上必要な付随義務を履行した納税者については、試験税率による徴収が免除される仕組みも設けられています。この期間に納付されたIBS・CBSは、原則として同じ期間に発生するPIS/Cofins等の負担と相殺され、相殺しきれない場合は他の連邦税との相殺、それでも相殺しきれない分は60日以内の還付という形で処理されます(同法第348条)。
2027年からはCBSへの本格的な移行が始まり、PIS/Cofinsは段階的に置き換えられていきます。2029年から2032年にかけて、ICMS・ISSからIBSへの移行が段階的に進み(移行割合は2029年10パーセント、2030年20パーセント、2031年30パーセント、2032年40パーセント。Lei Complementar 87/1996 第31-A条、Lei Complementar 116/2003 第8-B条、いずれもLC 214/2025により新設)、ICMS・ISSの負担はそれに応じて縮小されます。そして2033年1月1日付でICMS・ISSの根拠法を失効させる規定(LC 214/2025 第543条)が、すでに法律として定められています。
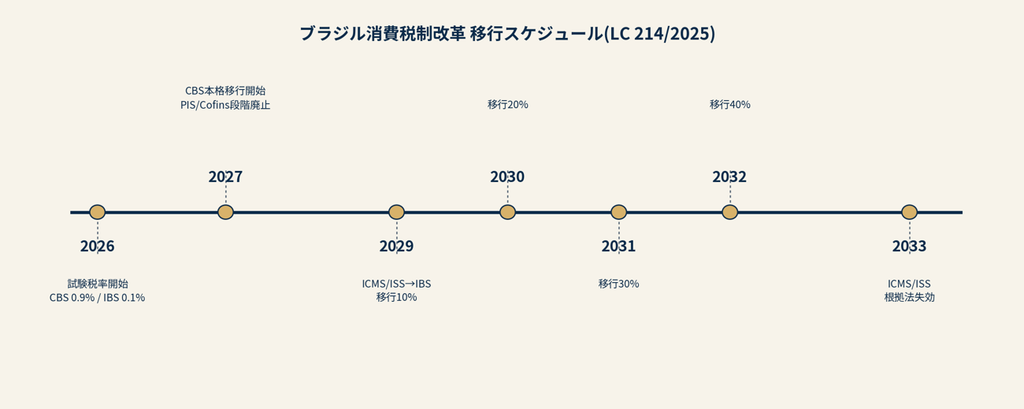
ここで実務上重要なのは、この移行が一夜にして完了するわけではないという点です。2026年の試験導入から2033年の旧税制失効まで、実に7年におよぶ移行期間が法律上あらかじめ組み込まれています。この間、企業は新しい税制への対応と、移行期間中に残る既存税制への対応を並行して進める必要があります。システム改修、経理処理の二重管理、そして税務当局側の運用が固まりきっていない段階での申告実務。これらはすべて、移行期特有のコストとして進出企業が負担することになります。
制度が変わる過渡期は、実務家にとって最も神経を使う局面です。ブラジルに今この瞬間に直接進出するということは、この歴史的な税制改革の真っ只中に自ら足を踏み入れることを意味します。
なぜパラグアイを製造拠点にするのか
もちろん、ブラジル自身にも輸出加工向けの優遇制度は存在します。原材料の税負担を軽減する「Drawback制度」(Decreto-Lei nº 37/1966を根拠とする特殊関税制度)や、アマゾン地域限定の税制優遇である「マナウス自由貿易地域」(Decreto-Lei nº 288/1967)などです。ただし、これらはパラグアイのマキラとは制度設計が異なり、Drawbackは輸出向け生産に使う投入財の税負担軽減、ZFMは特定地域限定の制度です。
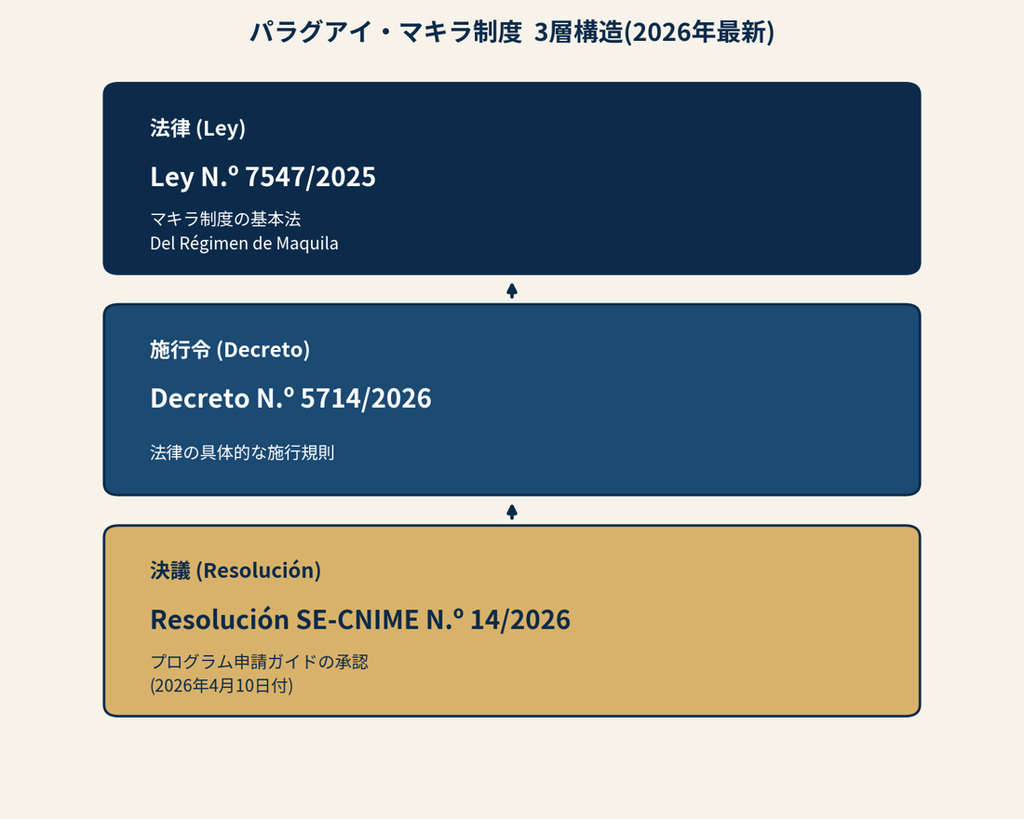
一方、隣国パラグアイには、輸出を前提とした製造・サービス活動を対象とする「マキラ制度(Régimen de Maquila)」があります。2026年現在、新規にマキラ制度を検討する上で、まず押さえるべき主要な一次資料は次の3つです。
法律であるLey N.º 7547/2025(Del Régimen de Maquila)、その施行令であるDecreto N.º 5714/2026、そして2026年4月10日付でプログラム申請ガイドを承認したResolución SE-CNIME N.º 14/2026です。
Ley 7547/2025は、従来のLey 1064/1997に代わる新しいマキラ法です。全面的な即時廃止ではなく、施行日時点で承認済みのプログラムには12ヶ月間の経過措置が設けられ、その期間は旧法の条件がそのまま維持されます(同法第42条)。Decreto 5714/2026はその施行規則として位置づけられており、MICもこれらを現在のMaquila制度の法的枠組みとして掲載しています。
この経過措置は、既存のマキラ企業にとっては急な条件変更を避けるための緩衝期間として機能する一方、これから新規にプログラムを申請する企業にとっては、最初から新法体系のもとで審査を受けることになります。したがって、パラグアイでの新規進出を検討する場合は、旧法時代の情報ではなく、Ley 7547/2025とDecreto 5714/2026を前提とした最新の申請要件を確認する必要があります。
この新しい法体系のもとで、マキラ活動には1パーセントの「単一税(Tributo Único de Maquila)」が適用されます。課税標準は「国内付加価値額」または「輸出インボイス金額」のいずれか高い方です(同法第37条)。ただし、この1パーセントはあくまで単一税の税率であり、原材料の輸入や国内市場への販売など、取引類型ごとの税務上の扱いは別途存在します。「マキラなら何でも1パーセント」という単純な理解はできない点は、実務上必ず押さえておくべきポイントです。
この「いずれか高い方」という設計は、実務上見過ごされがちですが重要な意味を持ちます。国内付加価値額が小さい単純な加工であっても、輸出インボイス金額が大きければそちらが課税標準になり得るため、事業モデルによって実効的な税負担の考え方が変わってくるということです。この点も、進出前の事業計画段階で試算しておくべき論点です。
タイ・プラスワンとの既視感
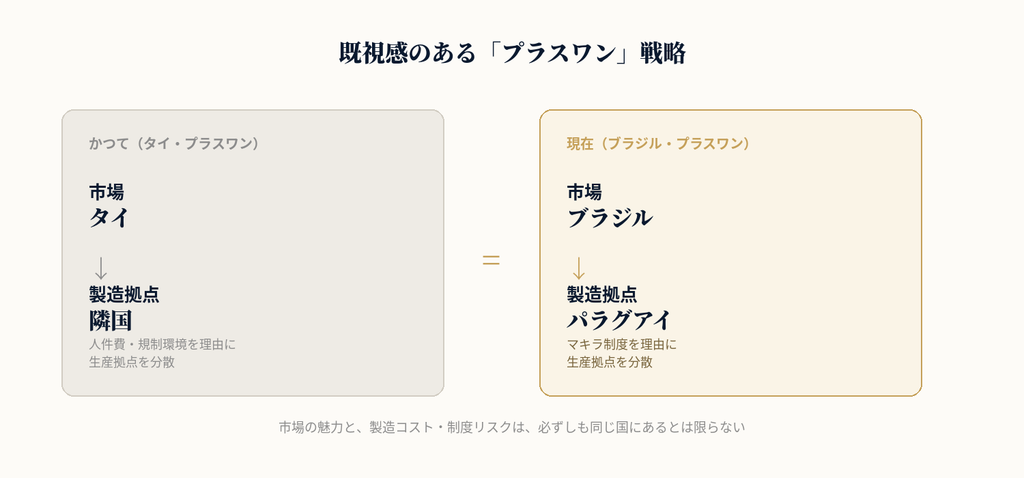
この構造には、既視感があります。かつて日系企業がタイ市場を狙いながら、労務コストや規制環境の観点から隣国を生産拠点に置いた、いわゆる「タイ・プラスワン」戦略です。制度そのものが同じという意味ではありませんが、巨大な隣国市場を見据えて隣接国を生産拠点として活用するという点では、共通する発想があります。
この種の「プラスワン」戦略は、決して目新しいものではありません。市場としての魅力と、進出コストや制度リスクが必ずしも同じ国に存在するとは限らない、という現実に対する一つの合理的な応答として、これまでも繰り返し採用されてきた発想です。重要なのは、隣接国を選ぶ際の判断基準を、コストの安さや制度の目新しさだけに置かないことです。
海外で事業を行う際に本当に重要なのは、「制度が紙の上でどう定められているか」だけでなく、「その制度が現場でどう運用され、当局とどう向き合うことになるか」という点です。海外で事業を行う際には、税務当局の判断や制度の運用への対応が、実務上の重要な論点になることがあります。パラグアイを検討する際にも、この視点は欠かせません。
この観点から見ると、パラグアイでは近年、税務・関税を一元的に管轄するDNIT(Dirección Nacional de Ingresos Tributarios)への機構統合や、Marangatuシステムによる申告のIT化など、行政のデジタル化・透明化を進める動きが確認できます。こうした動きは、税務行政のデジタル化や手続の標準化が進んでいることを示すものとして注目できます。
警告とコンプライアンス
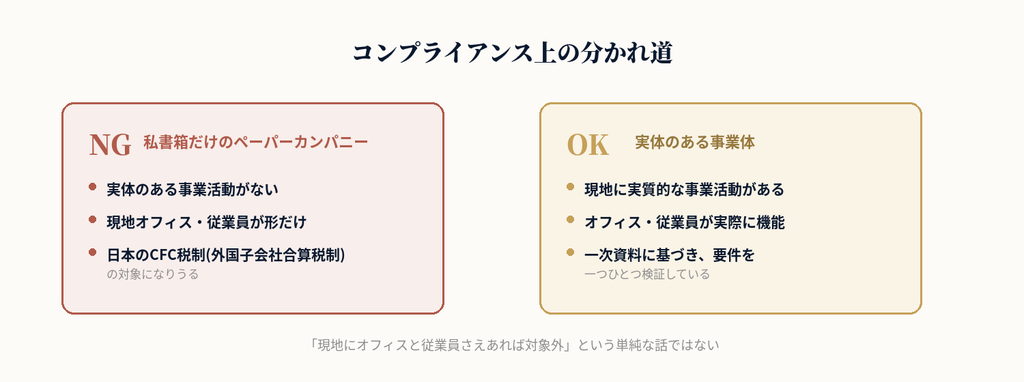
ここで、実務家として最も強く伝えたいことがあります。このスキームは、日本の税制、特にタックスヘイブン対策税制(CFCルール、正式には外国子会社合算税制)を正しく理解した上でなければ、絵に描いた餅どころか、重大なリスクの引き金になり得ます。
実体の乏しい、いわゆる私書箱だけのペーパーカンパニーでは、日本のCFC税制上の問題が生じる可能性があります。注意していただきたいのは、「現地にオフィスと従業員さえあれば対象外になる」といった単純な話でもないという点です。日本のCFC税制は複数の要件(経済活動基準)から成る精緻な制度であり、現地に実体があるかどうかだけでなく、事業内容や所得の性質によっても判定が変わります。「パラグアイに会社を作れば日本の税金から逃れられる」という単純な話ではなく、日本側の税務上の論点は必ず別途検討する必要があります。個別の事実関係によって判断が分かれるため、実際に検討される際は、必ず日本の税理士など専門家に個別に確認してください。コンプライアンスなきPlan Bに、Flagoriaは一切の価値を認めません。
結び
ここまでの話を整理すると、構造はシンプルです。ブラジルは巨大な市場である一方、税制改革の移行期にあります。パラグアイは市場としては小規模ですが、マキラ制度という一次情報に裏付けられた選択肢を持っています。だからこそ、「市場はブラジル、製造拠点はパラグアイ」という組み合わせが検討に値するのです。
五つの旗理論の言葉を借りれば、これは「事業」という旗をどこに立てるかという問いに対する、一つの具体的な答えの形です。市場としての魅力と、事業運営上の合理性が必ずしも同じ国にあるとは限らない、という現実を前提に、複数の国を組み合わせて考える視点が必要になります。
ただし、パラグアイで製造した製品が実際にブラジルへの特恵関税アクセスを得られるかどうかは、マキラ登録とはまったく別の判定基準、すなわちMERCOSURの原産地規則にかかっています。次回の記事では、この原産地規則の実務上の落とし穴と、ソフトウェアやITサービスを対象とする「サービスのマキラ」について、一次資料に基づき詳しく解説します。マキラ登録そのものと、ブラジル市場への特恵アクセスとは、別々に確認すべき論点であるという点を、次回はより具体的な条文とともに掘り下げます。
編集部注:本記事のパラグアイ・マキラ制度(Ley 7547/2025、Decreto 5714/2026、Resolución SE-CNIME N.º 14/2026)に関する記述は、各法令の原文を確認した上で執筆しています。ブラジル消費税制改革(LC 214/2025)に関する記述は、既存の一次資料確認に基づくものです。制度は今後改正される可能性があるため、実際の事業・税務判断にあたっては最新の一次資料および専門家への確認を強く推奨します。