前回の記事では、ブラジルの消費税制改革(Reforma Tributária、LC 214/2025)とパラグアイのマキラ制度(Ley 7547/2025、Decreto 5714/2026、Resolución SE-CNIME N.º 14/2026)を取り上げ、「市場はブラジル、製造拠点はパラグアイ」という発想の土台を整理しました。
今回はその続きとして、多くの方が誤解しやすい一線、すなわち「マキラ制度に基づく1%のTributo Único de Maquilaが適用されること」と「MERCOSURの特恵関税を受けられる原産品として認められること」が、法的にまったく別の判定であるという点を、一次資料に基づいて解説します。
MERCOSURというもう一つの要素
パラグアイで加工・製造した製品がMERCOSURの原産地規則を満たせば、ブラジルを含む域内市場への特恵関税を利用できる可能性があります。ここは誤解が生じやすいところなので、明確にしておきます。「パラグアイで作ればブラジルへの関税が自動的にゼロになる」わけではありません。
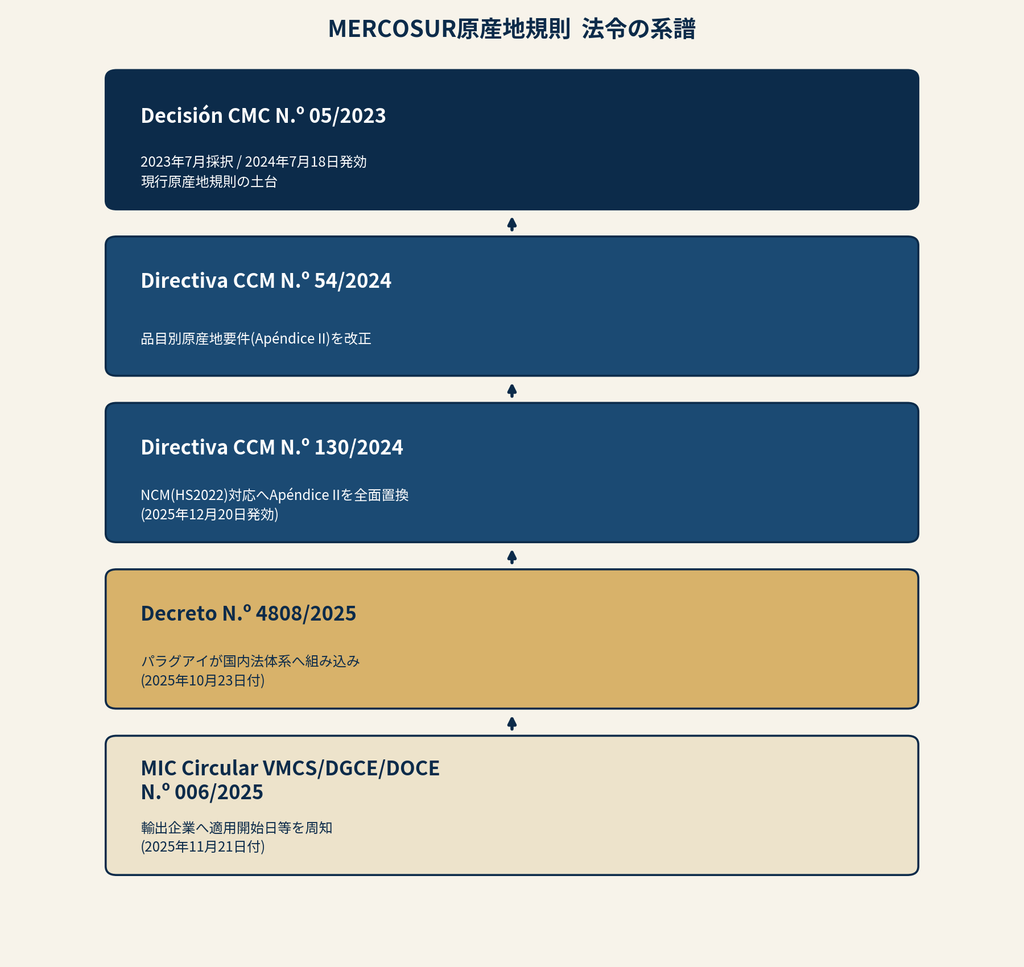
現行のMERCOSUR原産地規則(Régimen de Origen MERCOSUR)は、単発の法令ではなく、複数の法令が積み重なって現在の形になっています。実務上迷いやすいポイントなので、その流れを整理します。
まず、2023年7月3日に南米共同市場理事会(CMC)で採択され、旧原産地規則を置き換える形で2024年7月18日付で発効したDecisión CMC N.º 05/2023が、現行規則の土台です。次に、MERCOSUR貿易委員会(CCM)がDecisión 5/2023附属書の品目別原産地要件(Apéndice II)を改正したDirectiva CCM N.º 54/2024。さらに、2024年12月2日にCCMで承認され、品目別原産地要件をNCM(MERCOSUR共通関税分類)の2022年版(HS2022、第7次改正)に対応させるためApéndice IIの内容を全面的に置き換えたDirectiva CCM N.º 130/2024(2025年12月20日付で発効)が続きます。
そして、パラグアイの行政府が2025年10月23日付でDirectiva 130/2024を国内法体系に組み込んだDecreto N.º 4808/2025、パラグアイ産業商業省(MIC)が2025年11月21日付で輸出企業に適用開始日等を周知したMIC Circular VMCS/DGCE/DOCE N.º 006/2025が、実務上の到達点です。
なお、MICのCircularはあくまで、すでに成立している上位規範(Directiva 130/2024やDecreto 4808/2025)の適用開始を周知する行政文書であり、法規範そのものに取って代わるものではありません。また、Directiva 130/2024自体もその後2度の正誤表(2025年2月5日付・同年12月22日付)を経ており、原産地規則は現在も改正が続く「生きた制度」であり、実務で製品ごとの要件を確認する際は、その時点での最新の正誤表・改正状況を必ず個別に確認する必要があります。この改正の頻度自体が、この分野を一度調べて終わりにできない理由でもあります。
なぜ「マキラで作る」ことと「原産地規則を満たす」ことは別問題なのか
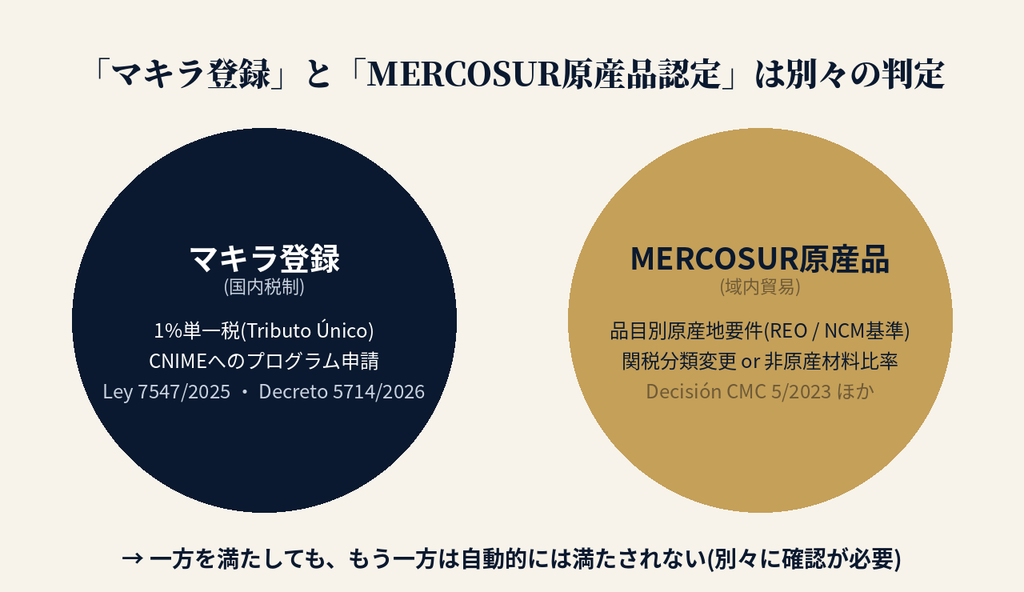
ここが、実務家として最も伝えたい、かつ最も誤解されやすい一線です。マキラの1パーセント単一税という国内税制上の優遇と、MERCOSURの特恵関税を受けられる「原産品」としての資格は、それぞれ異なる法体系に基づいて判定される、別々の制度上の要件です。
MERCOSURの原産地規則には、輸入した非原産材料だけを使って、その産品が最終的に販売される形になるまでの工程が、単純な組立・梱包・仕分け・希釈、あるいはこれらに類する操作(またはその組み合わせ)に過ぎない場合、その産品は原産品とは認められないという規定があります(Decisión CMC Nº 5/2023附属書第8条)。
つまり、「パラグアイで組み立てた」というだけでは、原産地規則上、原産品として認められないケースがあるということです。これがなぜ重要かというと、マキラ制度の典型的なビジネスモデルは、まさに「輸入した部材・原材料を現地で加工・組立し、再輸出する」という構造だからです。マキラ登録済みで単純組立のみの場合、国内税制上は1パーセント課税でも、MERCOSUR特恵関税の対象外となる可能性があります。反対に、十分な加工・実質的な変形を伴う生産であれば、双方の条件を満たす可能性があります。この違いを理解せずに「マキラ、イコール、ブラジルへの特恵アクセスが自動的に付く」と考えると、原産地検証によって特恵待遇を否認され、結果として通常の関税が課される可能性があります(同附属書第43条)。事業計画の段階でこの二つの道のどちらを歩むのかを意識しておくことが、後から手戻りを防ぐ最善の方法です。
「十分な加工」とは何か、品目ごとに異なるルール
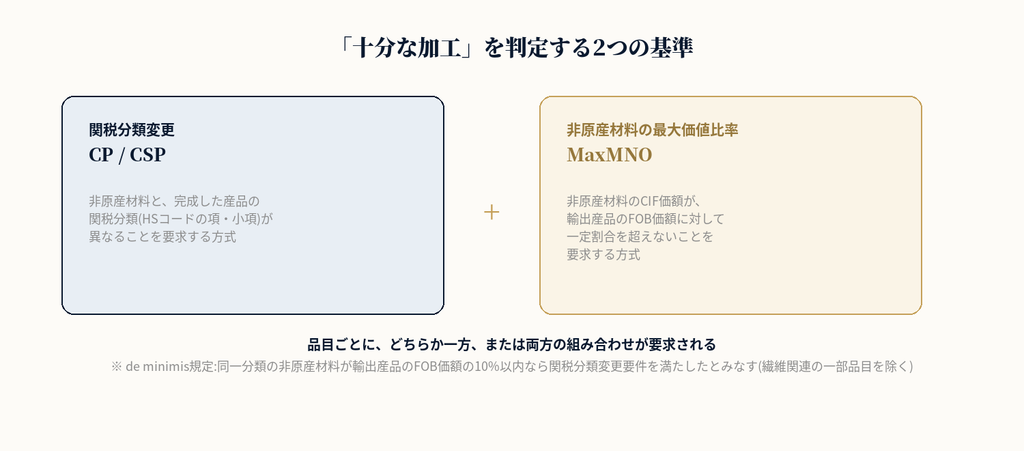
では、「十分な加工」とはどこまでの加工を指すのでしょうか。答えは、産品の関税分類(NCMコード)によって異なります。MERCOSURの原産地規則には、品目別に「Requisitos Específicos de Origen(REO、品目別原産地要件)」という個別の基準表が存在し(同附属書 付録II)、主に次のような要件が定められています。
関税分類変更(CP/CSP)は、非原産材料と完成した産品の関税分類(HSコードの項・小項)が異なることを要求する方式です。非原産材料の最大価値比率(MaxMNO)は、非原産材料のCIF価額が輸出産品のFOB価額に対して一定割合を超えないことを要求する方式です。両者を組み合わせる場合もあります。
なお、産品と同一の関税分類にある非原産材料が輸出産品のFOB価額の10パーセントを超えない場合、関税分類変更要件を満たしたものとみなす「de minimis」規定も存在します(同附属書第6条。繊維関連の一部品目を除く)。ただしこれも、あくまで関税分類変更要件を補助する例外規定であり、「10パーセントまでなら何でも許される」という趣旨ではありません。だからこそ、パラグアイでの製造を検討する際には、対象製品のNCMコードを特定し、それに対応するREOを個別に確認する作業が、事業計画の初期段階で不可欠になります。
なお、原産地規則を満たしたとしても、それだけで対象品目が必ず関税ゼロになるわけではありません。MERCOSURの域内貿易には品目ごとの例外的な取り扱いも存在し(自動車部門については別途の二国間協定等に基づく取り扱いが定められています)、原産地規則を満たした上で、対象品目に適用される域内貿易のルールや例外を別途確認する必要があります。「マキラなら1パーセント」も「MERCOSURなら特恵関税」も、それぞれ一律のルールではなく、事業内容と品目ごとに個別に判定されるという、二重の個別判定構造が、この制度の実務上の複雑さの正体です。
マキラは製造業だけなのか、サービスはどうなるか
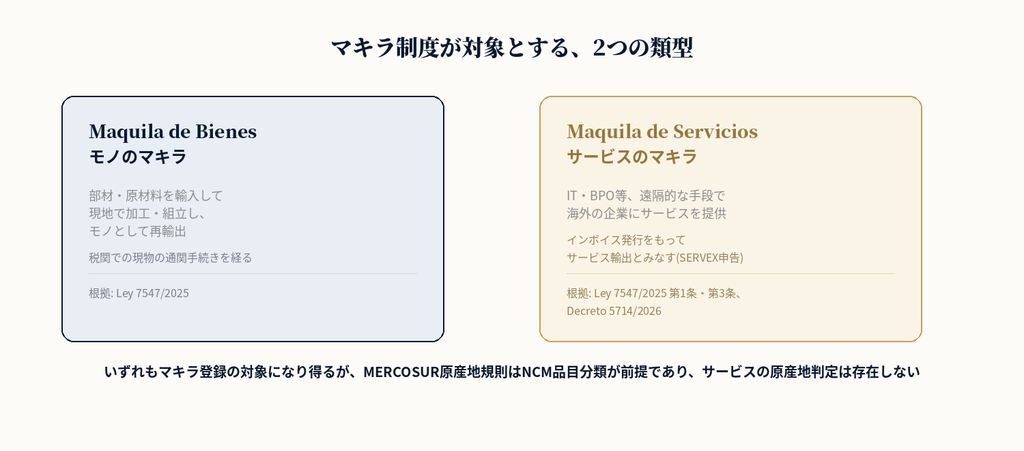
ここまでは、部材を輸入して加工・組立し、モノとして再輸出する「Maquila de Bienes(モノのマキラ)」を前提に説明してきました。では、ソフトウェア開発、SaaS、ITサービス、BPO(業務プロセスのアウトソーシング)のような無形のサービスを海外の親会社・取引先に提供するビジネスモデルは、パラグアイのマキラ制度の対象になるのでしょうか。
結論から言うと、Ley 7547/2025は、モノの製造だけでなく、サービスの提供も明確に制度の対象として定義しています。同法第1条は、マキラ法の目的を「海外に所在する企業と締結した契約の履行として、産業上の工程またはサービスの提供を行う企業」を対象とすると規定しており、「一時輸入した外国産の物品を変形・加工・修理・組立して再輸出すること」と並んで「海外で活用されるサービスの提供」を明記しています。
さらに同法第3条の定義規定では、「Servicios(サービス)」を「パラグアイ国内に所在しない海外の利用者・顧客のために行う活動」と定義し、「Maquila de Servicios(サービスのマキラ)」を「マキラ企業がその設備・工程を用いて、情報通信技術(tecnologías de la información y comunicación)その他の遠隔的な手段を通じて、海外の企業にサービスを提供する制度」と明記しています。法律の条文上、ITを介した遠隔サービス提供は「サービスのマキラ」という独立したカテゴリーとして明確に位置づけられています。
これを裏付けるように、施行令であるDecreto N.º 5714/2026には「サービスの輸出(Exportación de Servicios)」という独立した規定があり、マキラ・デ・セルビシオスにおいては、商業請求書(インボイス)の発行をもってサービスが輸出されたものとみなし(かつそのインボイスにはIVA、付加価値税を含めない)と定められています。モノのマキラのように税関での現物の通関手続きを経る仕組みとは異なる扱いです。CNIME(国家マキラ産業委員会)が承認するプログラム申請ガイド(Resolución SE-CNIME N.º 14/2026)の様式でも、申請時に「マキラの種類」として「モノのマキラ、サービスのマキラ、サブマキラ」を選択する欄が設けられており、サービス輸出専用の申告モジュール(SERVEX)の存在も確認できます。
しかし、ここでもう一度、冒頭の一線を思い出してください。「マキラ制度の対象になり得ること」と「MERCOSUR原産品として認められること」は、まったく別の話です。今回確認したMERCOSURの品目別要件表(REO)は、その全体が「NCM(品目別関税分類コード)」を単位に組み立てられています。つまり、この規則が判定しているのは、あくまで関税分類コードを持つ「モノ」の原産地です。
今回確認したLey 7547/2025およびDecreto 5714/2026の本文には、MERCOSUR原産地規則(ROM)に基づく原産地判定を定める規定は確認できません。マキラ法・施行令と、MERCOSUR原産地規則は、今回確認した限り、互いに独立した別系統の法体系として運用されています。
実務上は次のように整理できます。モノのマキラの場合、マキラ登録による国内税制上1パーセントの単一税の対象になることと、その製品がNCMコードに基づくREOを満たして「MERCOSUR原産品」として特恵関税を利用できることは、別々に確認が必要です。サービスのマキラの場合、ソフトウェア開発やITサービス、BPOなどがマキラ登録の対象になり得るとしても、今回確認したMERCOSUR原産地規則のREOは、NCMの品目分類を単位として構成されています。そのため、今回確認した一次資料の範囲では、サービスのマキラについて「MERCOSUR原産品」として原産地を判定する仕組みは確認できません。「パラグアイでソフトウェア開発をすればMERCOSUR原産品になる」という理解は、今回確認した一次資料からは導き出せません。
自社のビジネスモデルがソフトウェアやデジタルサービス中心である場合、パラグアイのマキラ制度(サービスのマキラ)を利用できるかどうかは、CNIMEへの個別のプログラム申請・承認プロセスを通じて確認すべき事項であり、法律上の対象カテゴリーに含まれているからといって、申請すれば自動的に承認・適用されるという意味ではありません。また、サービスのマキラを利用できたとしても、それは国内税制(1パーセント単一税)上の話であり、MERCOSURの特恵関税の話とは切り離して検討する必要があります。
結び
2回にわたって整理してきたように、「市場はブラジル、製造拠点はパラグアイ」という発想は、マキラ制度という国内税制上の優遇と、MERCOSURという地政学的なアクセス経路という、二つの異なる制度が組み合わさって初めて成立するものです。そして、その組み合わせ方は「モノ」と「サービス」とでまったく異なる道筋をたどります。
もちろん、これは業種や事業モデル、原産地規則の充足可能性などによって成立するかどうかが変わる話です。「だからすべての企業がパラグアイへ行くべきだ」という単純な結論にはなりません。事業の拠点をどこに置くか。この判断は、単一税の税率だけでなく、原産地規則やサービス輸出の仕組みまで含めて初めて成り立つものです。今回整理した内容が、その拠点選びを検討する上での一次資料の一つとなれば幸いです。
編集部注:本記事のMERCOSUR原産地規則(Decisión CMC N.º 05/2023、Directiva CCM N.º 54/2024・130/2024、Decreto N.º 4808/2025、MIC Circular VMCS/DGCE/DOCE N.º 006/2025)およびパラグアイ・マキラ制度における「サービスのマキラ」(Ley 7547/2025、Decreto 5714/2026、Resolución SE-CNIME N.º 14/2026)に関する記述は、各法令・通達の原文を確認した上で執筆しています。品目別の具体的な原産地要件(付録II掲載の個別NCMコードごとのREO)や、サービスのマキラの個別審査基準の詳細については、本記事では立ち入った検証を行っていません。制度は今後改正される可能性があるため、実際の事業・税務判断にあたっては、対象製品のNCMコードごとの個別確認を含め、最新の一次資料および専門家への確認を強く推奨します。